¿Qué hacen las aseguradoras cuando un desastre natural afecta tu casa?
martes 15 abr 2025
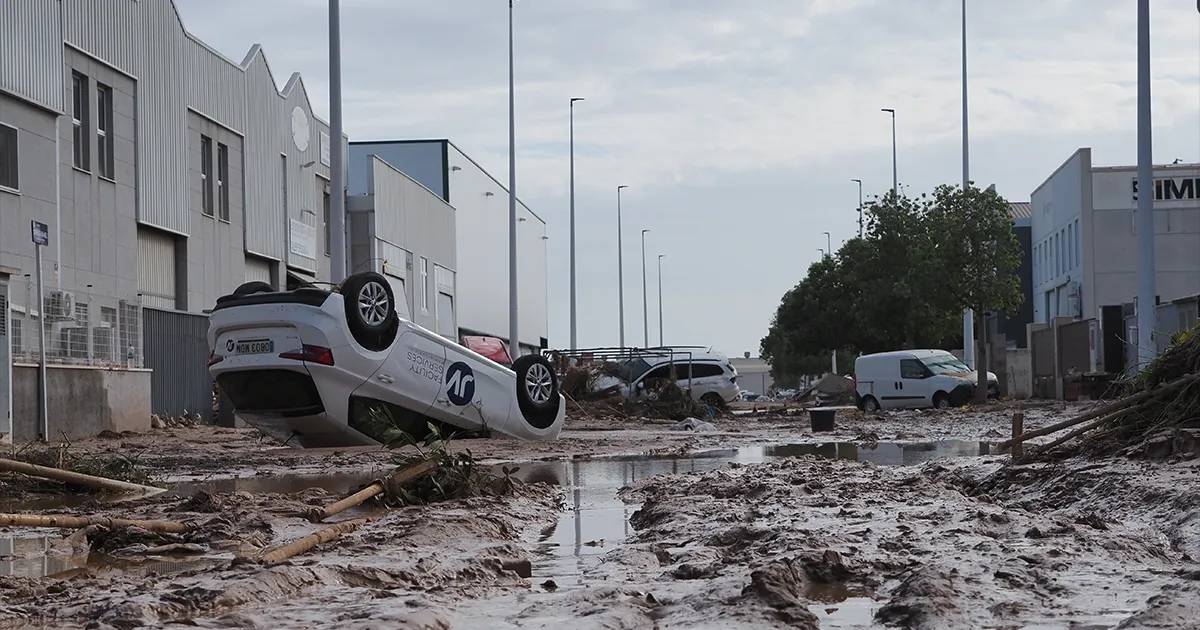
Imaginá que una madrugada, sin previo aviso, una tormenta fuerte o un temporal te arruina parte de tu casa. Las lluvias intensas, granizo, sudestadas o vientos huracanados —muy comunes en algunas zonas del país— pueden dejar daños importantes. En esos momentos, lo último que querés es no saber cómo actuar o con quién hablar para empezar a solucionar todo.
Por eso, tener un seguro de hogar no es un lujo, sino una necesidad. Te permite encarar cualquier daño con respaldo y sin angustias extras. Y si estás buscando algo que se ajuste bien a tu presupuesto y necesidades, te conviene comparar seguros de hogar para ver cuál es el más conveniente.
¿Qué pasa cuando el gobierno declara una emergencia por desastre?
Lo primero que tenés que tener claro es que, en Argentina como en otros países, cuando ocurre una catástrofe natural, es el Estado quien tiene que declarar oficialmente la emergencia para que se activen los recursos públicos. Este paso es clave, porque es lo que permite que se pongan en marcha las ayudas, tanto estatales como de las aseguradoras.
En Europa, por ejemplo, países como España o Francia cuentan con consorcios que centralizan la gestión y coordinación cuando ocurre un evento climático grave. Eso acelera mucho el proceso. En cambio, en México o Estados Unidos, cada uno tiene sistemas propios: desde fondos públicos hasta aseguradoras privadas que trabajan en conjunto con el Estado.
Si alguna vez pasaste por una situación así o conocés a alguien que lo vivió, sabés que tener un seguro puede cambiar completamente la experiencia. Por eso, antes de que te toque, compará seguros de hogar y elegí la opción que más te convenga.
¿Cómo hacés para iniciar un reclamo y cobrar el seguro?
Cuando ya tenés una póliza contratada y tu casa o departamento sufre daños por un fenómeno natural, es importante saber cómo presentar el reclamo. El proceso puede variar según el país, pero en líneas generales, es bastante similar.
- En España, si el daño es por lluvias fuertes o temporales tipo DANA, se encarga el Consorcio de Compensación de Seguros. Se presenta el reclamo, hacen una evaluación y te indemnizan.
- En Francia, funciona el sistema de “Catastrophes Naturelles”. Cuando el Estado declara el desastre, podés pedir la indemnización. La cobertura viene incluida en tu seguro y la gestionan las aseguradoras privadas.
- En Alemania, necesitás un seguro extra que se llama "Elementarschäden". Si no lo tenés, no te cubren. En casos extremos, el gobierno ayuda, pero no es automático.
- En México, hay seguros que cubren terremotos, huracanes y más. También tienen el FONDEN, que es un fondo estatal para emergencias grandes.
- En Estados Unidos, interviene la FEMA (agencia federal) junto con aseguradoras privadas. En zonas con riesgo de inundación, tenés que tener un seguro específico que es parte de un programa nacional.
Como ves, en cada país cambia, pero siempre es fundamental contar con una póliza al día para poder reclamar.
Evaluación de daños y cuándo te pagan
Después de que hacés el reclamo, arranca el proceso de peritaje. Un especialista visita la propiedad, evalúa los daños y se define cuánto corresponde cobrar. Dependiendo del lugar, esto puede ser más o menos rápido.
- En España y Francia, los fondos especiales despliegan equipos técnicos y oficinas móviles para atender más rápido a los damnificados.
- En México y EE.UU., las aseguradoras privadas manejan los daños en propiedades privadas, y las entidades estatales se ocupan de infraestructura pública o emergencias sociales.
- En Alemania, si tenés el seguro indicado, te lo cubren. Si no, es probable que debas esperar alguna ayuda del gobierno local.
En todos los casos, es fundamental tener fotos de los daños, facturas de las cosas perdidas (si las tenés) y el contrato del seguro a mano.
¿Por qué es clave una respuesta rápida y bien organizada?
Cuando ocurre un desastre natural, el tiempo corre en tu contra. Cuanto antes se active el proceso de ayuda, más rápido vas a poder volver a la normalidad. Acá entra en juego la coordinación entre aseguradoras, gobiernos y otras instituciones.
- En Europa, tanto el CCS en España como el fondo de solidaridad en Francia trabajan con los municipios para que el dinero llegue rápido.
- En México, se articulan el FONDEN con las aseguradoras privadas para atender casas, edificios y también rutas o escuelas afectadas.
- En Estados Unidos, la FEMA colabora con gobiernos locales para dar soluciones urgentes como alojamiento, alimentos o reparaciones provisorias.
En todos los casos, el objetivo es el mismo: que la gente no quede a la deriva.
¿De dónde sale la plata para pagar estas indemnizaciones?
Los fondos que permiten asistir a los afectados no aparecen de la nada. En muchos países, se financian a través de recargos incluidos en las primas de los seguros. Así funciona, por ejemplo, en España y Francia.
En Estados Unidos, el NFIP se mantiene con los pagos que hacen los propietarios de zonas con riesgo de inundación. La FEMA, por su parte, depende del presupuesto federal. En México, el FONDEN se nutre de fondos del Estado y, si hace falta, también de apoyo internacional. Y en Alemania, aunque el sistema es más privado, en casos graves también colaboran los gobiernos regionales.
Este sistema mixto de aportes busca asegurar que, ante un evento grave, haya fondos disponibles para responder rápidamente.
Cada país tiene su manera de afrontar las catástrofes, pero todos apuntan a lo mismo: proteger a las personas y ayudarlas a reconstruir. Ya sea con seguros privados, fondos públicos o una combinación de ambos, la diferencia la hace estar preparado.
No sabés cuándo puede tocarte. Por eso, lo más inteligente es anticiparse. Estar asegurado te da tranquilidad. Si todavía no lo hiciste, te invitamos a que compares seguros de hogar y elijas el que mejor se adapte a tu situación.