¿Te alquilás un departamento? Mirá por qué conviene tener un seguro
martes 15 abr 2025
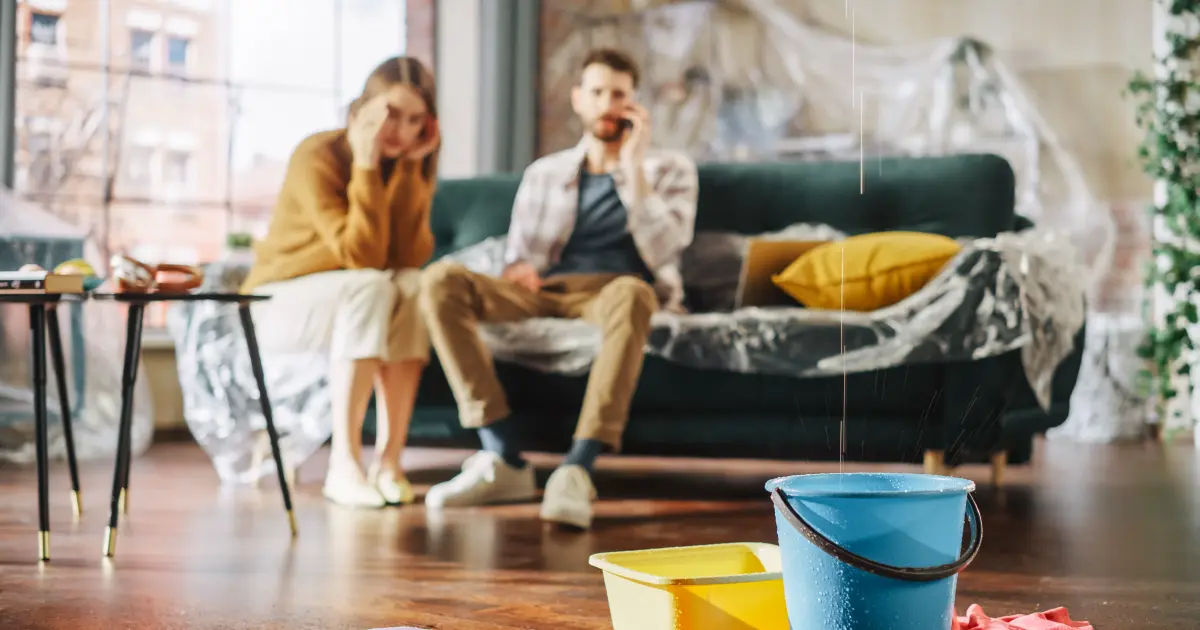
El seguro de alquiler, también llamado seguro para inquilinos o seguro locativo, es una póliza que sirve para proteger a quien alquila una propiedad, y en ciertos casos, también al dueño. En un país como Argentina, donde alquilar implica compromisos y riesgos, contar con esta cobertura puede evitarte varios dolores de cabeza.
Si estás por firmar contrato o ya vivís en un lugar alquilado, pensá en sumar este respaldo. Con un buen seguro de hogar, podés estar cubierto frente a robos, incendios, daños y otros imprevistos. Te conviene comparar distintas opciones y coberturas para no pagar de más ni quedarte corto con la protección. Si querés ver las diferencias y elegir tranquilo, compará seguros de hogar y encontrá el que más se adapta a tu estilo de vida.
¿Cuánto cuesta contratar un seguro para inquilinos?
El precio del seguro de alquiler en Argentina varía, pero por lo general se calcula como un porcentaje del valor anual del alquiler. Suele rondar entre el 3% y el 5%, aunque eso depende de varios factores clave:
- Zona donde vivís: si es una zona con alta tasa de robos o con riesgo de inundaciones, probablemente te salga un poco más caro.
- Qué cubre el seguro: no es lo mismo una póliza básica que una que incluya cobertura por daños a terceros, roturas internas o pérdida de objetos personales.
- Cuánto valen tus cosas: si asegurás electrodomésticos, muebles y tecnología, el valor total sube, y con eso también la prima mensual.
- Tu historial como asegurado: algunas aseguradoras miran si tuviste muchos reclamos anteriores o si tenés buena calificación crediticia, algo que puede modificar el costo.
- Tipo de vivienda: no es lo mismo un PH que un monoambiente en torre con seguridad 24 horas. La estructura del lugar también influye.
- Franquicia (deducible): si elegís una franquicia más alta, pagás menos de prima, pero en caso de siniestro te toca poner más de tu bolsillo.
- Estado del inmueble: casas muy antiguas o con problemas de mantenimiento pueden tener seguros más costosos.
Si estás buscando opciones, no te quedes con la primera que encontrás. Aprovechá para comparar seguros de hogar y encontrá la opción que mejor se ajusta a tu presupuesto y tus necesidades reales.
¿Quién tiene que pagar este tipo de seguro?
En general, el seguro de alquiler lo paga quien alquila la propiedad, o sea, el inquilino. La idea es que esa persona esté cubierta por daños propios, pérdidas o incluso si alguien se lastima dentro de la casa y decide hacer un reclamo legal.
Ahora bien, hay contratos que establecen condiciones distintas. A veces, el dueño exige que el inquilino contrate una póliza con ciertas coberturas mínimas, y eso queda asentado en el contrato. Por eso, antes de firmar cualquier cosa, revisá bien si el seguro está contemplado y de quién corre por cuenta.
También hay casos en que el propietario puede contratar un seguro para proteger su inmueble y el cobro del alquiler, especialmente si no pide garantía propietaria. En ese sentido, ambos pueden tener sus propios seguros complementarios.

¿Cómo podés asegurarte de que te paguen el alquiler?
Tanto si sos inquilino como si alquilás tu propiedad, hay formas de cuidar tus intereses y evitar malos momentos. Acá te dejamos algunos consejos clave para cada parte:
Si sos propietario:
- Chequeá la situación financiera del inquilino: pedí recibos de sueldo, referencias laborales y personales, y verificá que no tenga antecedentes de morosidad.
- Pedí un depósito de garantía: suele ser el equivalente a un mes de alquiler y sirve como respaldo por daños o impagos.
- Solicitá un garante solvente: puede ser una persona con propiedad o buenos ingresos que se haga cargo si el inquilino deja de pagar.
- Considerá un seguro de alquiler: te cubre ante posibles incumplimientos de pago y reduce el riesgo de tener que iniciar acciones legales.
Si sos inquilino:
- Mostrá que tenés estabilidad económica: cuanto más transparente seas con tus ingresos y referencias, más confianza vas a generar.
- Usá débito automático para pagar: así no te olvidás y evitás demoras que pueden traer problemas con el dueño.
- Contratá un seguro que incluya respaldo por pérdida de ingresos: te puede salvar si te quedás sin laburo o tenés un imprevisto serio.
Como ves, es una relación donde ambas partes pueden salir beneficiadas si toman medidas a tiempo. Y si todavía estás evaluando opciones, compará seguros de hogar y asegurate de tener una cobertura que te acompañe en todas las etapas del alquiler.
¿Qué pasa si el inquilino no paga? ¿Cuánto tiempo cubre el seguro?
El seguro por impago de alquiler existe justamente para situaciones en las que el inquilino deja de abonar y el propietario necesita respaldo económico.
En la mayoría de los casos, estas pólizas cubren entre 6 y 12 meses de alquiler impago. Algunas aseguradoras ofrecen planes más cortos o más largos, todo depende del contrato. También es habitual que haya un período de carencia, es decir, un tiempo inicial durante el cual no aplica la cobertura aunque se haya contratado.
El monto máximo a cubrir suele estar pautado desde el inicio y hay que leer bien la letra chica para no llevarse sorpresas. Además, no todos los seguros incluyen el costo del proceso legal para desalojar al inquilino, así que eso también conviene consultarlo de antemano.
En definitiva, si tenés una propiedad en alquiler, este tipo de seguro puede ser un gran respaldo. Y si estás por alquilar o ya vivís en un lugar rentado, contar con tu propia cobertura también es una buena jugada. Compará seguros de hogar y decidí con tranquilidad cuál te conviene más.
Contar con un seguro de alquiler no es un lujo, sino una herramienta práctica que te protege frente a un montón de situaciones complicadas. Ya sea que alquiles o seas dueño, tener una cobertura adecuada te puede evitar juicios, gastos inesperados y malos tragos.